allnewscastallnewscast
Breaking News
AI & Tech

x.ai étend l'accès au chatbot Grok via les offres SuperGrok et Cursor
Nic Reeve7 min de lecture
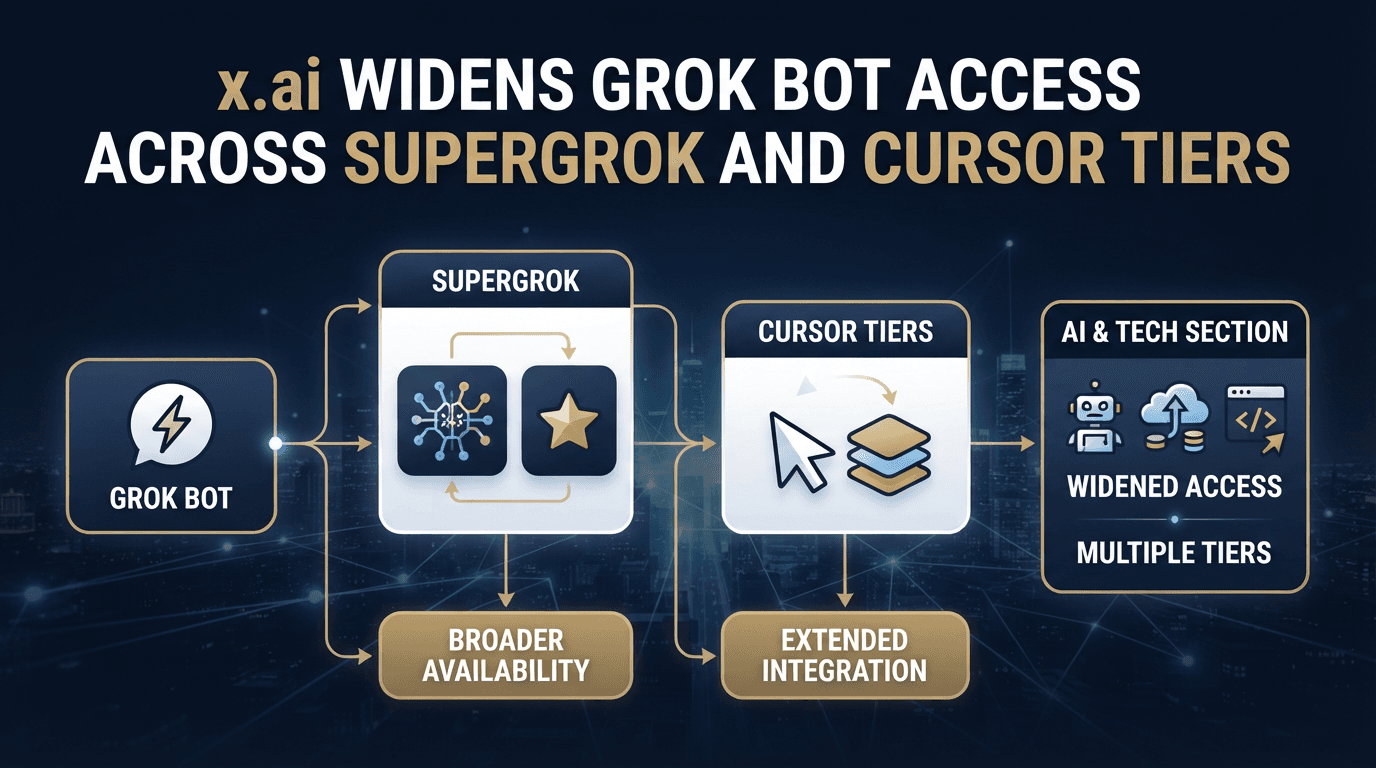
x.ai étend l'accès au chatbot Grok via les offres SuperGrok et Cursor

x.ai a élargi l'accès à son assistant d'automatisation Grok Bot, en incluant l'outil dans un ensemble plus large d'abonnements SuperGrok et Cursor, et en supprimant la nécessité de souscrire à un plan dédié pour de nombreux utilisateurs.

Grok Bot : d'un module complémentaire de niche à une offre groupée grand public

Initialement, l'accès à Grok Bot était commercialisé comme un avantage premium lié principalement aux offres haut de gamme telles que SuperGrok Heavy, Cursor Ultra et certains sièges d'équipe premium. Ces plans visaient des utilisateurs intensifs prêts à payer entre environ 200 $ et 300 $ par mois individuellement, ou environ 120 $ par siège pour les équipes. Cela limitait la portée du bot à un segment relativement restreint de clients professionnels et d'entreprises.

Depuis fin août 2026, x.ai et ses partenaires de l'écosystème ont considérablement élargi cette liste. Grok Bot est désormais inclus dans un ensemble plus large de plans destinés aux consommateurs et aux développeurs, ainsi que dans des offres d'équipe plus abordables, positionnant le bot comme une partie intégrante de la pile Grok plutôt que comme une option de vente incitative de niche.

Quels plans incluent désormais Grok Bot ?

Selon la documentation récente des plans et les briefings des partenaires, l'accès à Grok Bot est désormais intégré aux catégories d'abonnements suivantes :

  • Plans SuperGrok avec accès au bot : En plus de son inclusion historique dans SuperGrok Heavy, Grok Bot est désormais listé comme une fonctionnalité incluse dans SuperGrok Plus, un plan intermédiaire positionné au-dessus de l'abonnement standard SuperGrok à 30 $.
  • Plans individuels Cursor : Grok Bot est inclus avec Cursor Pro+ et Cursor Ultra, offrant aux développeurs indépendants et aux utilisateurs avancés une automatisation des flux de travail et une assistance au codage pilotée par le bot, dans le cadre de leur abonnement principal lié à l'IDE.
  • Plans d'équipe Cursor : Cursor Teams Standard et Cursor Teams Premium incluent désormais tous deux Grok Bot, étendant les capacités d'automatisation de projets et de gestion de code aux environnements multi-utilisateurs pour environ 40 $ par siège pour le niveau Standard et environ 120 $ par siège pour le niveau Premium.

Un article de blog axé sur le rôle de Grok Bot dans l'écosystème note qu'au 22 août 2026, les plans éligibles incluent Cursor Pro+, SuperGrok Plus, Cursor Ultra, SuperGrok Heavy, ainsi que Cursor Teams Standard et Premium. Une autre mise à jour décrivant l'intégration de Vertex AI réitère que Grok Bot est désormais disponible via SuperGrok Plus, Cursor Pro+, tous les niveaux Cursor Teams, Cursor Ultra et SuperGrok Heavy, avec une nouvelle option d'essai gratuit pour ceux ne bénéficiant pas de ces plans.

Contexte tarifaire : de 40 $/siège à 300 $ par mois

Cette expansion intervient dans un contexte de clarification plus large de la tarification grand public et professionnelle de Grok. Le produit de chat principal de Grok couvre un niveau gratuit et plusieurs niveaux payants, notamment SuperGrok Lite à environ 10 $ par mois, SuperGrok à environ 30 $ par mois, SuperGrok Plus à environ 100 $ par mois, et SuperGrok Heavy au niveau de 300 $ par mois.

Côté développeurs, Cursor propose des abonnements Pro et Ultra ainsi que des sièges d'équipe. Cursor Pro+ est décrit comme la voie individuelle la moins coûteuse pour accéder à Grok Bot, à environ 60 $ par mois, avec une utilisation hebdomadaire du bot incluse. Cursor Ultra, à environ 200 $ par mois, a été l'une des premières « portes d'entrée » largement référencées vers Grok Bot, en particulier pour les utilisateurs liant directement leurs comptes Grok à Cursor pour une assistance au codage par IA intégrée.

Pour les organisations, Cursor Teams Standard à environ 40 $ par siège par mois et Cursor Teams Premium à environ 120 $ par siège fournissent désormais un accès groupé à Grok Bot pour chaque siège, intégrant l'assistant d'automatisation directement dans les référentiels partagés et les flux de travail collaboratifs.

Pas d'abonnement Grok Bot autonome – pour le moment

Malgré l'élargissement de la liste d'éligibilité, Grok Bot reste un produit groupé plutôt qu'un abonnement autonome. Plusieurs analyses tarifaires notent qu'à la fin août 2026, il n'existe toujours pas de niveau séparé uniquement pour Grok Bot ; l'accès au bot est intégré aux plans SuperGrok, Cursor et d'équipe à plus forte valeur ajoutée.

Cette stratégie de regroupement aligne Grok Bot sur l'approche plus large de x.ai en matière de monétisation de Grok, qui utilise différentes voies – plans SuperGrok directs, offres groupées sociales telles que X Premium et X Premium+, et outils de développement comme Cursor – plutôt que de vendre chaque fonctionnalité comme un abonnement indépendant.

Essai gratuit et voies d'accès

Pour les utilisateurs qui ne sont pas prêts à s'engager dans les plans intermédiaires ou haut de gamme, x.ai a introduit un essai gratuit de 7 jours de Grok Bot avec une utilisation limitée. L'essai nécessite une carte de crédit pour être activé mais ne se convertit pas automatiquement en abonnement payant, sauf si l'utilisateur choisit explicitement de continuer. Cela donne aux clients potentiels l'opportunité de tester les capacités du bot dans leurs flux de travail sans passer immédiatement à SuperGrok Plus, Heavy ou aux niveaux Cursor Ultra et Teams.

Parallèlement à l'essai, Grok continue d'être disponible via l'application principale Grok et via des offres groupées sur la plateforme X telles que X Premium et X Premium+, qui offrent différents niveaux d'accès aux modèles phares de Grok mais ne présentent généralement pas Grok Bot comme une fonctionnalité centrale.

Ce que cette expansion signifie pour les utilisateurs

Les analystes qui suivent la tarification des abonnements IA soutiennent que le regroupement de Grok Bot avec davantage de plans intermédiaires et d'équipe pourrait augmenter considérablement son utilisation, en particulier parmi les développeurs et les petites équipes qui auraient pu être rebutés par le prix de 300 $ de SuperGrok Heavy. En ancrant l'accès au bot dans des plans tels que SuperGrok Plus et Cursor Pro+, x.ai abaisse efficacement le seuil d'entrée pour les cas d'utilisation centrés sur l'automatisation tout en préservant un niveau premium clair pour les clients à très haut volume.

Pour les utilisateurs intensifs individuels, l'inclusion de Grok Bot dans SuperGrok Plus constitue un pont entre le plan SuperGrok à 30 $ plus abordable et le plan Heavy à 300 $, ajoutant l'accès au bot, des plafonds d'utilisation plus élevés et une priorité aux heures de pointe sans nécessiter un budget à l'échelle de l'entreprise. Les développeurs utilisant Cursor bénéficient d'une intégration plus directe, les sièges Pro+ et Ultra offrant désormais des flux de travail de bot parallèlement aux fonctionnalités de saisie semi-automatique et d'analyse de code.

Les équipes, quant à elles, peuvent déployer Grok Bot dans des environnements collaboratifs via des sièges Standard et Premium plutôt que de limiter l'accès au bot à quelques utilisateurs intensifs coûteux. Les observateurs du marché notent que cela pourrait faire passer la perception de Grok Bot d'un outil spécialisé à une composante standard des piles de développement logiciel et d'opérations assistées par l'IA.

Évolution continue du modèle d'abonnement de Grok

La décision d'inclure Grok Bot dans davantage de plans s'inscrit dans un modèle plus large d'itération rapide de la tarification et du packaging de Grok. Au cours des derniers mois, x.ai a ajouté des niveaux intermédiaires comme SuperGrok Plus, affiné les pools d'utilisation et l'accès aux modèles, et clarifié la manière dont Grok s'intègre aux plateformes externes telles que Vertex AI et Cursor.

Les commentaires des observateurs suggèrent que la configuration actuelle ne sera probablement pas définitive ; à mesure que le comportement des utilisateurs et les modèles de charge de travail évoluent, x.ai pourrait continuer à rééquilibrer quels niveaux incluent Grok Bot et le volume d'utilisation autorisé par chaque plan. Pour l'instant, cependant, les clients des plans SuperGrok Plus, SuperGrok Heavy, Cursor Pro+, Cursor Ultra et Cursor Teams bénéficient de l'inclusion élargie de Grok Bot sans avoir à gérer un abonnement distinct.
Lire la suite

Articles connexes

L'essor de l'IA chez Intel divise les analystes, certains prédisant un potentiel de hausse supérieur à 80 %
AI & Tech

L'essor de l'IA chez Intel divise les analystes, certains prédisant un potentiel de hausse supérieur à 80 %

La percée rapide d'Intel dans les puces d'intelligence artificielle et les services de fonderie a déclenché un débat intense sur la valeur réelle de l'action, un scénario largement suivi suggérant désormais une juste valeur proche de 500 dollars par action — soit plus de quatre fois le prix actuel du marché. Alors que les analystes traditionnels se situent toujours dans une fourchette allant approximativement de 90 à 120 dollars par action, les modèles d'évaluation basés sur les utilisateurs et certains cadres d'analyse fondés sur les ventes soutiennent que le marché sous-estime largement le potentiel de bénéfices à long terme d'Intel dans l'IA, laissant l'action potentiellement sous-évaluée de plus de 80 % par rapport à sa juste valeur. D'où vient l'affirmation d'une sous-évaluation de 82 % ? Le chiffre phare selon lequel Intel pourrait être sous-évalué de 82 % découle d'un argumentaire utilisé sur des plateformes d'évaluation destinées aux particuliers, qui appliquent des hypothèses de croissance et de marges agressives aux activités émergentes d'Intel dans l'IA. Dans plusieurs notes récentes, ce cadre d'analyse pointe vers une juste valeur d'environ 500,93 dollars par action , à comparer avec un cours situé dans la fourchette de 90 à 100 dollars fin août 2026. Sur cette base, Intel est présenté comme étant sous-évalué d'environ 80 à 82 %, l'écart étant porté par des anticipations haussières concernant les processeurs serveurs x86, les accélérateurs d'IA et les contrats de fonderie pour la prochaine décennie. Ces scénarios supposent généralement : Une croissance forte et soutenue du segment Data Center et IA (DCAI) d'Intel. Une adoption élevée des nœuds de fabrication avancés d'Intel, tels que le 18A, par des clients externes. Des revenus liés à l'IA atteignant à terme des multiples de valorisation élevés, similaires à ceux des principaux fournisseurs de GPU et d'infrastructures cloud. Il est crucial de noter que cette juste valeur supérieure à 500 dollars n'est pas un consensus de Wall Street, mais un modèle spécifique basé sur des scénarios qui extrapole très loin dans le futur la dynamique actuelle de l'IA. La dynamique récente d'Intel dans l'IA et les résultats Les arguments de valorisation haussiers ont gagné du terrain à mesure que les chiffres publiés par Intel montrent que la demande en IA stimule de plus en plus l'activité. Pour le deuxième trimestre 2026, Intel a annoncé un chiffre d'affaires d'environ 16,1 milliards de dollars, en hausse de 25 % sur un an , et un bénéfice par action ajusté de 0,42 dollar, dépassant les attentes des analystes. Le groupe Data Center et IA de l'entreprise s'est distingué en affichant une croissance d'environ 59 % sur un an , la direction soulignant que les activités liées à l'IA ont progressé de plus de 70 % et représentent désormais environ 70 % du chiffre d'affaires total. Intel a également prévu pour le troisième trimestre un chiffre d'affaires compris entre 15,8 et 16,8 milliards de dollars et des marges brutes dans la zone des 40 %, signalant sa confiance dans le fait que la demande liée à l'IA restera robuste malgré les inquiétudes plus larges concernant les valorisations des puces. Sur le plan stratégique, Intel a mis en avant la signature d'accords de fonderie et d'emballage avancé avec des acteurs technologiques majeurs, dont Google, Nvidia, Tesla et Apple, parallèlement à des partenariats liés à son nœud de fabrication 18A et à la lithographie EUV à haute ouverture numérique. Le revenu de la fonderie a augmenté de plus de 30 % sur un an, bien que les clients externes ne représentent encore qu'une petite part du segment, laissant la thèse de la fonderie à long terme partiellement à démontrer. Estimations de juste valeur classiques : la fourchette de 90 à 120 dollars La recherche traditionnelle des analystes dresse un portrait beaucoup plus modéré de la valeur intrinsèque d'Intel. Morningstar, qui a mis à jour à plusieurs reprises son modèle Intel en réponse au boom de l'IA, a relevé son estimation de juste valeur à plusieurs reprises en 2026. Plus tôt dans l'année, les analystes avaient relevé la juste valeur d'Intel à 90 dollars par action , contre 60 dollars auparavant, citant une hausse « spectaculaire » de la demande en CPU serveurs et le développement croissant de l'infrastructure IA. Suite à des résultats plus solides et à des attentes revues à la hausse, Morningstar a ensuite augmenté son estimation de juste valeur à environ 105 dollars par action , et certains commentaires mentionnent des chiffres juste au-dessus de 100 dollars à mesure que les hypothèses liées à l'IA étaient affinées. D'autres résumés d'analystes montrent des objectifs de cours et des estimations de juste valeur se situant entre 88 et 115 dollars par action , certains cabinets fixant des objectifs allant jusqu'à 200 dollars, mais beaucoup maintenant des recommandations « Neutre » ou « Conserver » en raison de préoccupations concernant l'exécution et l'intensité capitalistique. Sur plusieurs modèles de flux de trésorerie actualisés (DCF), la valeur intrinsèque d'Intel est calculée dans une fourchette allant du milieu des 80 aux bas 90 dollars par action, soit à peine au-dessus ou en dessous du cours actuel du marché, ce qui implique que l'action est proche de sa juste valeur selon des hypothèses de flux de trésorerie conservatrices. Les modèles basés sur les ventes entrevoient encore une sous-évaluation Indépendamment des travaux plus conservateurs basés sur les DCF, certains cadres d'évaluation axés sur les multiples cours/ventes (P/S) soutiennent que le mix et la taille d'Intel, portés par l'IA, justifient un multiple plus élevé que celui que le marché lui accorde actuellement. Un de ces modèles dérive un ratio P/S « juste » d'environ 15,1x pour Intel, comparé à un multiple observé proche de 13,1x au moment de l'analyse, suggérant que l'action se négocie avec une décote par rapport à ce que son exposition à l'IA et son profil de marge justifieraient. Un autre scénario pointe vers un ratio P/S juste plus proche de 17,9x , contre un multiple contemporain d'environ 7,6x. Sous cet angle, Intel semble nettement sous-évalué sur la base des ventes, même si la valeur intrinsèque basée sur les flux de trésorerie semble seulement modestement supérieure au cours de l'action. Ces approches axées sur les ventes soutiennent une grande partie du discours sur le fait que l'action est « encore bon marché », soulignant le potentiel de réévaluation d'Intel à mesure que les revenus de l'IA deviennent une composante plus importante et plus stable de l'entreprise. Tous les analystes ne croient pas à l'histoire de la sous-évaluation Malgré l'enthousiasme autour de l'IA, certains cabinets de recherche restent sceptiques quant au fait que les valorisations actuelles puissent être justifiées. Début 2026, un rapport largement cité qualifiait Intel de « surévalué » et avertissait que les actions se négociaient plus de 30 % au-dessus d'une estimation de juste valeur de 32 dollars par action , basée sur des hypothèses prudentes concernant la rentabilité et les risques concurrentiels. Bien que ce chiffre ait été relevé de manière substantielle depuis par le même fournisseur, la position antérieure illustre à quel point la juste valeur perçue d'Intel est sensible aux hypothèses sous-jacentes concernant la durabilité de la demande en IA, l'exécution de la fabrication et l'allocation du capital. Même après avoir mis à jour leurs modèles pour refléter le boom de l'IA, certains analystes soutiennent que l'action Intel a déjà intégré beaucoup d'optimisme et pourrait souffrir si les dépenses d'infrastructure IA se normalisaient ou si les rivaux captaient une part disproportionnée des marchés des accélérateurs et des CPU serveurs. Une augmentation de capital dédiée à l'IA ajoute une couche au débat La controverse sur la valorisation a été accentuée par la décision récente d'Intel de lever un montant important de capitaux propres pour financer ses ambitions dans l'IA. Mi-août, l'entreprise a lancé une offre d'actions initialement prévue à 15 milliards de dollars, puis portée à 20 milliards de dollars face à une forte demande des investisseurs. La vente a brièvement pesé sur le cours de l'action, mais a été interprétée par certains observateurs du marché comme un signe de la confiance de la direction dans l'ampleur de l'opportunité d'Intel dans l'IA et dans sa feuille de route en matière de fonderie. Pour les cadres d'évaluation haussiers, cette levée de fonds est considérée comme un carburant nécessaire à la croissance ; pour les sceptiques, elle renforce les inquiétudes concernant la dilution et le coût élevé de la concurrence à la pointe de la fabrication de semi-conducteurs. Une large fourchette de valorisation, portée par les hypothèses sur l'IA Fin août 2026, les estimations de juste valeur d'Intel couvrent une fourchette remarquablement large — allant de la bande des 80 à 120 dollars, courante chez les analystes traditionnels, jusqu'aux scénarios basés sur les utilisateurs dépassant les 500 dollars par action. L'affirmation selon laquelle Intel pourrait être sous-évalué de 82 % repose sur les modèles les plus optimistes, qui supposent une croissance soutenue propulsée par l'IA et des multiples de valorisation élevés sur de nombreuses années. Pour les investisseurs, cet écart souligne à quel point l'IA est centrale dans l'histoire d'Intel : plus les marchés ont confiance dans la capacité d'Intel à convertir sa dynamique initiale dans l'IA en flux de bénéfices durables et à haute marge, plus le haut de cette fourchette de valorisation devient plausible.

Nic Reeve·
IA fin août : modèles moins chers, nouveaux agents et risques croissants
AI & Tech

IA fin août : modèles moins chers, nouveaux agents et risques croissants

De la chute rapide du prix des modèles au renforcement de la surveillance réglementaire, en passant par la recrudescence des cyberattaques liées à l'IA, les deux dernières semaines ont été marquées par des changements majeurs dans la manière dont l'intelligence artificielle est conçue, tarifée et régulée à l'échelle mondiale. Pour les responsables marketing et les dirigeants d'entreprise, ces évolutions redéfinissent à la fois l'économie de l'IA et le paysage des risques dans lequel ils la déploient. Les coûts baissent à mesure que les modèles de pointe deviennent plus abordables L'un des développements les plus significatifs est la nouvelle vague de baisses de prix pour les modèles d'IA avancés. Reuters rapporte qu'OpenAI a réduit les tarifs de développement pour son modèle de pointe GPT-5.6 Sol de plus de 20 %, signalant une concurrence accrue sur les coûts et rendant les capacités haut de gamme plus accessibles aux entreprises comme aux startups. Ces réductions s'inscrivent dans une tendance plus large observée en août, où plusieurs fournisseurs ont baissé les prix de leurs derniers modèles pour stimuler l'utilisation en volume et consolider leurs parts de marché. Les observateurs du secteur notent que cette pression à la baisse sur les prix s'accompagne d'améliorations en termes de performance et d'évolutivité. Le modèle Claude Opus 5 d'Anthropic a été mis en avant pour offrir une fenêtre de contexte d'un million de jetons, destinée à l'analyse de documents complexes et aux flux de travail de recherche, tandis que Gemini 3.6 Flash de Google se concentre sur la réduction des coûts de sortie et une efficacité accrue pour les agents de longue durée. Pour les équipes marketing, ces changements signifient une génération de contenu à grande échelle, des tests de campagnes et des analyses d'insights clients plus abordables, avec moins de soucis concernant les budgets de jetons et une plus grande concentration sur le déploiement créatif et stratégique. Les agents intègrent les flux de travail quotidiens Parallèlement à la baisse des coûts des modèles, le mois d'août a vu une dynamique continue en faveur de l'IA « agentique », des systèmes capables d'agir en continu pour le compte des utilisateurs. La couverture des sorties récentes souligne comment les grandes plateformes intègrent ces agents dans les outils de productivité et de consommation courants. Google et Anthropic ont tous deux promu des agents permanents et de bureau destinés à automatiser les tâches routinières au sein des flux de travail habituels, comme la gestion des e-mails, la planification, la recherche et l'édition de documents. Côté grand public, l'IA est de plus en plus intégrée aux services quotidiens. Les archives d'août de The Verge mettent en lumière l'expansion des capacités de ChatGPT, incluant désormais la possibilité de faire des réservations de dîner et de réserver des tables via des partenaires comme OpenTable et Resy, brouillant davantage la limite entre l'assistance conversationnelle et les agents de transaction complets. La couverture par TechCrunch des nouveaux plugins pour Apple Messages montre que ChatGPT gagne la capacité d'envoyer des SMS directement pour les utilisateurs, étendant la portée de l'IA à la communication mobile. Pour les marketeurs, ces développements sont particulièrement pertinents. À mesure que les agents entrent dans les flux de messagerie et de réservation, les marques gagnent de nouveaux points de contact pour des interactions personnalisées médiatisées par l'IA — de la prospection automatisée aux rappels, en passant par le service client en temps réel intégré au chat. Le défi consistera à préserver la voix et la confiance de la marque alors que les interactions sont de plus en plus gérées par des systèmes semi-autonomes. L'IA physique et la robotique attirent les capitaux des investisseurs Une tendance parallèle est la montée en flèche des investissements dans l'« IA physique » : des robots et des drones qui associent l'apprentissage automatique au matériel. Un condensé d'août note que l'introduction en bourse de Unitree a été sursouscrite plus de 5 000 fois, tandis que la société de drones orientée vers la défense, Neros, a levé 250 millions de dollars. Les commandes de robots industriels ont atteint 622 millions de dollars au deuxième trimestre, la demande d'automatisation s'étendant au-delà du secteur automobile vers la logistique, la fabrication et l'entreposage. Ces développements suggèrent que l'impact de l'IA s'étend rapidement du logiciel aux infrastructures physiques. Pour les entreprises de vente au détail, de logistique et de fabrication, cela signifie des options d'automatisation plus accessibles et, potentiellement, de nouvelles formes d'opérations basées sur les données, telles que le suivi des stocks en temps réel et l'exécution contrôlée par l'IA. Pour les professionnels du marketing, les expériences basées sur la robotique — des démonstrations automatisées en magasin aux événements propulsés par l'IA — pourraient devenir une partie intégrante d'une boîte à outils expérientielle émergente. Régulation et risque : des méfaits des chatbots à la cybercriminalité pilotée par l'IA À mesure que l'IA se diffuse dans davantage d'aspects de la vie quotidienne, les régulateurs et les forces de l'ordre concentrent leur attention sur les risques et les abus. Une analyse récente d'Al Jazeera attire l'attention sur la réglementation relativement légère de l'IA par rapport aux produits courants, notant l'inquiétude du public après des cas où des personnes ont interagi avec des chatbots IA avant des suicides ou des incidents violents. Le rapport souligne la pression croissante exercée sur la position historique de la Silicon Valley, selon laquelle l'innovation devrait se poursuivre avec un minimum de surveillance. Les nouvelles données sur la cybercriminalité soulignent que les risques ne sont pas seulement psychologiques ou sociaux. Une étude mise en avant par CNBC montre qu'entre mars 2025 et février 2026, une violation de données sur quatre était liée à l'IA, soit une augmentation de 56 % par rapport à l'année précédente. L'évaluation de la cybermenace africaine d'INTERPOL rapporte de même que l'IA est impliquée dans 55 % des cybercrimes signalés en Afrique, illustrant comment l'automatisation et les outils génératifs sont utilisés pour amplifier le phishing, la fraude et les attaques de réseau. Ces tendances recoupent directement le marketing et l'engagement client. Alors que les outils d'IA deviennent la norme dans les stacks de campagne, de CRM et d'analyse, les organisations doivent renforcer les pratiques de sécurité concernant l'accès aux données, les sorties des modèles et la communication automatisée, en veillant à ce que l'IA n'aide pas par inadvertance les attaquants et n'expose pas d'informations sensibles sur les clients. Implications macroéconomiques et politiques Les décideurs politiques commencent à intégrer l'IA dans leurs prévisions économiques et leurs stratégies industrielles. La couverture de Reuters note que les responsables de la Banque nationale suisse ont averti que l'intelligence artificielle pourrait contribuer à une inflation plus élevée, à mesure que les gains de productivité et les nouveaux modèles de demande se répercutent sur les marchés du travail et les prix. Dans le même temps, les gouvernements poursuivent des initiatives nationales en matière d'IA et de puces. La Corée du Sud prévoit un fonds de « manne financière des puces » visant à soutenir l'emploi des jeunes et l'investissement dans l'IA, positionnant le pays comme un hub à long terme pour la croissance de l'IA pilotée par les semi-conducteurs. Le Brésil va de l'avant avec un programme de supercalculateur IA qui répartit les projets entre des entreprises chinoises et américaines, reflétant la compétition géopolitique plus large autour de l'infrastructure et des normes de l'IA. Pendant ce temps, la Chine et l'Indonésie ont convenu d'approfondir leur coopération en matière de minerais, d'énergie et de technologie, y compris l'IA, ancrant davantage la technologie comme une priorité stratégique dans les partenariats régionaux. Dans le secteur privé, Reuters rapporte une poussée de la « dette IA » — des investissements importants et pluriannuels dans l'infrastructure et les capacités d'IA — alors que les entreprises américaines font la course pour suivre l'évolution technologique. Les analystes préviennent qu'une lassitude des investisseurs pourrait émerger alors que les entreprises peinent à démontrer des retours à court terme sur leurs programmes d'IA ambitieux. Pour les équipes marketing et commerciales, cela intensifie la pression pour démontrer un impact commercial mesurable des déploiements d'IA, en particulier dans l'acquisition de clients, la personnalisation et la croissance des revenus. Concurrence des plateformes et adoption par les utilisateurs Sur le front des plateformes, Google continue d'étendre son écosystème Gemini. The Verge note qu'un modèle Flash amélioré propulse désormais Gemini Spark, améliorant la réactivité et l'efficacité des coûts pour les expériences d'IA intégrées à la recherche. Des rapports supplémentaires provenant d'observateurs indépendants suggèrent que l'application Gemini a dépassé le milliard d'utilisateurs mensuels, consolidant les assistants IA en tant que produits grand public de premier plan. La couverture de TechCrunch pointe vers une intensification de la concurrence entre OpenAI et Anthropic sur le marché des entreprises, avec de nouvelles données indiquant qu'OpenAI gagne du terrain auprès des utilisateurs professionnels. Combiné à la croissance rapide du nombre d'utilisateurs de ChatGPT soulignée dans les blogs du secteur et les résumés d'août, cela suggère que de nombreuses organisations standardisent leurs outils autour d'un petit nombre de modèles de fondation leaders, même lorsqu'elles expérimentent des alternatives spécialisées ou open-source. Pour les marketeurs, la familiarité croissante des utilisateurs avec les assistants IA modifie les attentes du public. Les consommateurs anticipent de plus en plus un support conversationnel, des recommandations personnalisées et des transitions fluides entre les canaux humains et ceux pilotés par l'IA. Les marques qui tardent à intégrer l'IA dans leur parcours client risquent de paraître obsolètes, tandis que celles qui agissent rapidement doivent équilibrer innovation, transparence et utilisation responsable des données. Ce que cela signifie pour les responsables marketing et les dirigeants d'entreprise Dans l'ensemble, les développements des deux dernières semaines indiquent une nouvelle phase dans l'évolution de l'IA : les coûts diminuent, les capacités s'étendent aux agents et à la robotique, et les préoccupations réglementaires et de sécurité s'intensifient. Pour les équipes marketing, cet environnement offre des outils puissants pour le contenu, la segmentation et l'engagement, mais exige également une gouvernance disciplinée, une divulgation claire et une sélection minutieuse des fournisseurs. Alors que des médias spécialisés tels que MarketingProfs suivent ces changements dans leurs mises à jour régulières sur l'IA, le message central reste cohérent : l'IA n'est plus un complément expérimental. Elle est devenue une couche essentielle du marketing moderne et des opérations commerciales, nécessitant une surveillance stratégique comparable à celle appliquée aux données, à la marque et à la confiance des clients.

Nic Reeve·
Nvidia pourrait investir 10 milliards de dollars dans l'introduction en bourse géante d'Anthropic
AI & Tech

Nvidia pourrait investir 10 milliards de dollars dans l'introduction en bourse géante d'Anthropic

Le 11 septembre 2026, Reuters a rapporté que Nvidia est en pourparlers pour investir jusqu'à 10 milliards de dollars dans l'introduction en bourse (IPO) prévue d'Anthropic, un accord qui pourrait contribuer à ancrer ce qui pourrait devenir l'une des plus grandes cotations de l'histoire du marché. Le rapport est tombé alors que l'actualité de l'IA autour de cette offre s'intensifiait, Anthropic visant toujours un début en bourse après des mois de levées de fonds sur le marché privé et des valorisations en hausse rapide. Que s'est-il exactement passé le 11 septembre ? Reuters a déclaré qu'Anthropic discute d'un plan visant à faire entrer Nvidia en tant qu'investisseur de référence pour son introduction en bourse. Cette nouvelle est importante car le montant du chèque proposé, l'envergure de l'offre et la valorisation déjà élevée de l'entreprise placeraient cette entrée en bourse parmi les cotations technologiques les plus suivies depuis des années. Selon Reuters, 2026 : Nvidia envisage d'investir jusqu'à 10 milliards de dollars dans l'IPO. Selon Reuters, 2026 : Anthropic cherche à lever jusqu'à 100 milliards de dollars. Selon Reuters, 2026 : l'entreprise fait l'objet de discussions pour une valorisation d'environ 2 000 milliards de dollars. Selon Reuters, 2026 : les plans restent en discussion et pourraient évoluer. Le rapport a qualifié cette cotation potentielle de « méga IPO » et a précisé que les discussions étaient confidentielles. Reuters a également indiqué que la structure pourrait faire de Nvidia un investisseur de référence, un rôle capable de stabiliser la demande et de signaler sa confiance aux autres acheteurs. L'accord n'est pas définitif. Pourquoi Nvidia jouerait-il un rôle si important dans une cotation d'Anthropic ? Nvidia occupe déjà une place centrale dans l'économie de l'intelligence artificielle. Reuters a rapporté en novembre 2025 que Nvidia avait déclaré vouloir investir jusqu'à 10 milliards de dollars dans Anthropic dans le cadre d'un partenariat plus large, tandis qu'Anthropic s'engageait à acheter pour 30 milliards de dollars de capacité de calcul Microsoft Azure alimentée par des puces Nvidia. Ce rapprochement antérieur rend les nouvelles discussions sur l'IPO plus faciles à comprendre. Selon Reuters, 2025 : Nvidia a déclaré vouloir investir jusqu'à 10 milliards de dollars dans Anthropic. Selon Reuters, 2025 : Anthropic s'est engagé à acheter pour 30 milliards de dollars de capacité de calcul Microsoft Azure alimentée par des puces Nvidia. Selon Reuters, 2026 : la participation prévue dans l'IPO en cours de discussion s'élève également à 10 milliards de dollars. Ce chevauchement est inhabituel. Le fabricant de puces fournit le matériel qui alimente une grande partie du boom de l'IA, et une position importante au capital approfondirait son exposition financière à l'un des développeurs de modèles à la croissance la plus rapide du secteur. Cela lierait également encore plus étroitement le destin du fournisseur et celui du client. Quelle pourrait être l'ampleur de la cotation d'Anthropic ? Le montant de la levée de fonds rapportée éclipse la plupart des offres technologiques. Reuters a indiqué qu'Anthropic souhaite lever jusqu'à 100 milliards de dollars lors de son introduction en bourse, ce qui s'accompagnerait d'une valorisation proche de 2 000 milliards de dollars. Si ces chiffres se confirment, ce début en bourse rivaliserait avec les plus grandes cotations jamais tentées. Selon Reuters, 2026 : le produit visé pourrait atteindre 100 milliards de dollars. Selon Reuters, 2026 : la valorisation en discussion est d'environ 2 000 milliards de dollars. Selon Reuters, 2026 : l'IPO pourrait être la plus importante de l'histoire. Ces chiffres sont frappants car ils s'appuient sur une ascension déjà abrupte. Reuters a rapporté en février 2026 qu'Anthropic avait levé 30 milliards de dollars lors d'un tour de table qui valorisait l'entreprise à 380 milliards de dollars. Des rapports ultérieurs, notamment la couverture de Reuters en août et septembre, ont indiqué que l'entreprise se préparait à dévoiler les documents d'introduction en bourse après la fête du Travail (Labor Day) et pourrait être cotée fin septembre ou début octobre, bien que ce calendrier ait déjà été décalé une fois. Qu'est-ce qui a changé dans le calendrier ? Le chemin d'Anthropic vers le marché public a été rapide. Reuters a rapporté le 27 août que l'entreprise prévoyait de dévoiler son prospectus d'introduction en bourse après la fête du Travail et visait une cotation fin septembre ou début octobre. Un suivi de Reuters le 5 septembre a précisé que le lancement avait été décalé vers la mi-octobre au plus tôt et que le prospectus arriverait probablement plus tard que prévu initialement. Selon Reuters, 2026 : Anthropic prévoyait de dévoiler son prospectus après la fête du Travail. Selon Reuters, 2026 : la fenêtre de cotation était initialement prévue pour fin septembre ou début octobre. Selon Reuters, 2026 : le calendrier a ensuite glissé vers la mi-octobre au plus tôt. Selon Reuters, 2026 : la cotation était attendue avant les élections de mi-mandat américaines en novembre. Ce décalage ne modifie pas le message global. Anthropic se dirige toujours vers une première cotation, et le rythme des rapports suggère que les banquiers et les investisseurs négocient toujours la taille, la structure et le calendrier. Les discussions avec Nvidia ne font qu'intensifier l'attention portée sur l'événement. Qu'est-ce que cela signifie pour les investisseurs et les concurrents ? Pour les investisseurs, une cotation de cette ampleur créerait une nouvelle référence publique pour les valorisations des logiciels d'IA. Pour les concurrents, cela donnerait à Anthropic une monnaie d'échange sur le marché public susceptible de soutenir les embauches, les acquisitions et les nouvelles dépenses d'infrastructure. Cela pourrait également pousser les concurrents à justifier leurs propres valorisations par rapport à un pair nouvellement coté. Selon Reuters, 2026 : les discussions actuelles sur l'IPO d'Anthropic pointent vers une valorisation de 2 000 milliards de dollars. Selon Reuters, 2026 : l'entreprise cherche à lever un montant de capital très important en parallèle. Selon Reuters, 2026 : le rôle possible de Nvidia est celui d'un investisseur de référence. Les investisseurs de référence peuvent influencer la réception d'une IPO. Ils sont souvent utilisés pour apaiser les inquiétudes concernant la demande et pour signaler qu'un acteur majeur a déjà effectué une vérification préalable (due diligence). Dans ce cas, l'implication de Nvidia aurait un poids supplémentaire car l'entreprise est déjà un fournisseur essentiel du secteur de l'IA. Dans quelle mesure ces chiffres sont-ils inhabituels ? La valorisation et la levée de fonds rapportées se situeraient bien au-delà des valorisations privées précédentes d'Anthropic. Reuters a indiqué que le tour de table de février 2026 valorisait l'entreprise à 380 milliards de dollars. À titre de comparaison, les discussions actuelles sur l'IPO placent l'entreprise autour de 2 000 milliards de dollars, soit plus de cinq fois ce niveau. Selon Reuters, 2026 : le financement de février valorisait Anthropic à 380 milliards de dollars. Selon Reuters, 2026 : la valorisation de l'IPO discutée est d'environ 2 000 milliards de dollars. Selon Reuters, 2026 : la levée de fonds proposée pour l'IPO pourrait atteindre 100 milliards de dollars. Cet écart montre à quelle vitesse le marché a réévalué les entreprises d'IA les plus en vue. Il montre également pourquoi tout dossier sera scruté pour déceler des signes indiquant que les investisseurs sont prêts à soutenir une entreprise ayant d'énormes besoins en capital, des hypothèses de croissance agressives et un modèle économique qui dépend encore de capacités de calcul coûteuses. Quelle est la prochaine étape ? Anthropic n'a pas publiquement confirmé le montant exact, la valorisation ou le calendrier de son introduction en bourse, et Reuters a souligné que les pourparlers avec Nvidia pourraient encore changer. La prochaine étape visible serait le prospectus de l'entreprise, suivi du marketing auprès des investisseurs si la fenêtre de lancement est maintenue. D'ici là, l'opération demeure une négociation rapportée, et non une transaction finalisée. Selon Reuters, 2026 : les discussions sont confidentielles. Selon Reuters, 2026 : les conditions proposées pourraient changer. Selon Reuters, 2026 : le prospectus est attendu après la fête du Travail. Pour l'instant, le marché suit une trame claire. Anthropic se dirige vers une cotation qui pourrait redéfinir les attentes pour les marchés financiers de l'IA, et Nvidia pourrait être prêt à aider à écrire le premier chapitre.

Nic Reeve·